遠方相続不動産の整理・選択肢比較
私は神奈川県で長年暮らしているのですが、数年前、大分県の田舎で一人暮らしをしていた父が亡くなり、実家の土地建物と父が購入したという土地を兄弟で相続しました。
遠方で実家に戻ることも少なく、現在、建物がどうなっているのか、土地がどんな状況なのかも、まったく分からない状態です。近隣に知り合いもいません。私の兄弟もそれぞれ遠方にいて、誰も現地に行ける状況ではありません。私の主人も不動産のことはよくわからないと、相談に乗ってくれません。
売れるものなら売却したいのですが、いくらで売れるのか、そもそも売れるのか、現地の不動産会社に頼めばいいのか、何から始めればよいのか、見当もつきません。固定資産税の納付書だけが毎年届いて、不安になっています。
このような場合、誰に、何を相談していいのか、まったく分からず、困っています。
※ご相談者が特定されないよう、地域や家族構成などを一部変更しています。
遠方の不動産を相続すると、何から始めればよいか分からないまま、月日だけが経ってしまうケースは非常に多いものです。
Aさんの場合も、現地の状況、権利関係、地域特性、市場性などを確認したうえで、今後の扱いを検討する必要があります。もっとも、最初から現地へ行かなくても、机上で確認できることは少なくありません。
まずは机上調査で物件の輪郭をつかむことで、次に何を確認し、誰に相談すべきかが見えやすくなります。
では、順を追って、不動産の状況と、次に確認すべき事項を整理するためのポイントを確認していきましょう。
具体的には、不動産の専門家は次のような点を順番に確認していきます。
- 何を相続したのか
土地・建物・私道持分・附属建物など、対象不動産の範囲を確認します。 - 名義・権利関係はどうなっているか
相続登記の状況、共有者の有無、抵当権・差押えなどの有無を確認します。 - 現況はどうなっているか
建物の状態、残置物、利用状況、越境、近隣トラブルの有無などを確認します。 - 道路・境界・法令制限について、公的資料等から何が確認できるか
接道状況、私道・通路、境界、用途地域、指定道路情報等を確認します。建替えの可否など、法的・行政的な判断が必要な事項は、所管行政庁・建築士・弁護士等への確認事項として整理します。 - 売却・賃貸・保有・解体を検討するための材料を整理
価格・市場性・収益性・費用・管理負担・所要期間など、不動産実務上の比較材料を整理します。
最初から現地へ行くのではなく、まず机上調査で物件の輪郭をつかむことで、現地確認が必要か、売却可能性があるか、どの専門家に相談すべきかが見えやすくなります。
現地に行かずに行う「机上調査」
さて、遠方の相続不動産では、「一度現地へ行かないと何も分からない」と考えがちです。
しかし、最初の段階では、机上で確認できることも多くあります。
Aさんのケースでは、現地に行く前に、机上で何が分かるかを確認することが大切です。
相続した不動産については、よく分からないまま、「売る」「貸す」「活用する」と決める前に、まずは机上調査で取得できる情報を集めることで、追加で確認すべき事項や、不動産実務上の検討材料を整理できます。
住宅地図、登記事項証明書、公図、路線価図、固定資産税課税明細書――こうした資料は、すでにお手元に揃っていらっしゃるでしょうか。
これらを確認すると、対象不動産の範囲、土地の形状、接道状況を確認するための手掛かり、周辺環境、公的評価の水準や、価格を検討するための基礎情報などが見えてきます。
これから集める場合は、主に以下のような点に気をつけて進めてみてください。
1.登記事項証明書(全部事項証明書)で、現在の所有名義・地積・抵当権等の有無を確認する
2.公図・地積測量図で、土地の形状や隣接地との関係、対象不動産の範囲を把握する
3.住宅地図・路線価図・固定資産税課税明細書で、立地条件と概算の価格水準をつかむ
路線価や固定資産税評価額は、実際の売却価格そのものを示すものではありません。売却価格については、接道、土地の形状、法令制限、地域の需要、取引事例なども確認する必要があります。
これらの資料は、法務局や役所、インターネット経由で取得できるものが多くあります。
これらを確認すると、対象不動産の範囲、土地の形状、接道状況を確認するための手掛かり、周辺環境、おおまかな価格水準などが見えてきます。
机上調査の段階で物件の輪郭が分かれば、
- 「現地に行く必要があるのか」
- 「行くなら何を確認すべきか」
- 「地元不動産会社に相談できる状態か」
を判断しやすくなります。
ご自身で集められる範囲もありますが、複雑な権利関係がある場合や、遠方で取得が難しい場合は、専門家に取得代行や調査を依頼するという方法もあります。
ここで一つ、Aさんのケースで特に注意しておきたい点があります。「実家」と思っていても、実際には複数の土地に分かれていたり、私道持分があったり、古い建物や附属建物が登記上残っていたりすることがあります。Aさんのお父様が「購入したという土地」も含めて、まずは「何を相続したのか」を正確に特定することが、すべての出発点になります。
また、Aさんのように、だいぶ昔に行ったきり、あるいは、現地に一度も行ったことがない場合、「現地に行くべきか、行かなくてよいか」の判断自体が難しいものです。机上調査の段階で物件の輪郭がつかめれば、「現地に行く価値があるか」「行くなら何を確認すべきか」が見えてきます。
また、現地の不動産会社に相談する場合でも、住宅地図、登記事項証明書・公図・路線価図・固定資産税課税明細書などの公的資料があると、相談がスムーズになる可能性が高いです。
もしAさんが、現地に行くこと自体に負担を感じておられるなら、まずは、机上で得られる情報だけで方向性を整理し、その後に、必要な場合だけ専門家へ現地調査を依頼するという進め方もあります。
現況は、机上で分かることと現地で確認すべきことを分ける
建物の老朽化、残置物、越境、近隣トラブルなどは、最終的には現地確認が必要になることがあります。
ただし、最初から現地へ行かなくても、次のような方法でおおよその状況を把握できる場合があります。
- 航空写真や地図情報で建物の有無・周辺状況を見る
- 住宅地図で周辺の利用状況を確認する
- 固定資産税資料で建物の構造・築年数を確認する
- 地元不動産会社へ一般的な地域事情を確認する
- 親族や近隣関係者から写真を送ってもらう
この段階で「現地で確認すべきこと」を先に整理しておけば、現地確認を行う場合でも無駄が少なくなります。
権利関係の整理と関係者の確認
机上調査で物件の輪郭が見えてきたら、次は権利関係の整理です。
Aさんの場合、お父様が亡くなったことで、Aさんとご兄弟が相続人となっていますが、遺産分割が済んでいるか、誰がどの不動産を取得することになったかによって、その後の進め方は大きく変わります。
遺産分割が済んでおらず、兄弟の共有状態となっている場合には、売却や利用方針を進めるため、ご兄弟との合意形成が必要になります。
また、相続登記や、相続税の申告が必要となる場合の申告期限など、期限のある手続にも注意が必要です。
相続登記は、不動産を相続によって取得したことを知った日から、原則として3年以内に申請する必要があります。
2024年4月1日より前に開始した相続で、同日時点において相続登記が済んでいない場合も義務化の対象となり、原則として2027年3月31日までに申請する必要があります。ただし、不動産を相続で取得したことを知った日が2024年4月1日以降である場合は、その日から3年以内となります。
相続税の申告が必要となる場合には、原則として、被相続人が亡くなったことを知った日の翌日から10か月以内に申告する必要があります。すべての相続について申告が必要となるわけではありません。
なお、課税価格の合計額が基礎控除額(3,000万円+600万円×法定相続人の数)以下であれば、原則として相続税の申告は不要です。
Aさんの場合、これらの手続きはすでに済んでいらっしゃるでしょうか。
相続登記が未了の場合は司法書士へ、相続税の申告要否や税務上の取扱いについては税理士へ相談することも検討します。
また、地方の実家には、ご近所付き合いや町内会、菩提寺との関係など、書類には表れない関係者がいらっしゃるケースもあります。空き家を適切に管理しないまま放置すると、近隣からの苦情や、状態によっては「管理不全空家等」や「特定空家等」として、行政上の措置の対象になる可能性もあります。
こうした点も、机上調査と並行して整理しておくと、後の判断がスムーズになります。
「売却・賃貸・保有・解体」の選択肢を比較する
現況と権利関係の確認が取れたら、最後に、Aさんの実家や相続した土地を最終的にどうするかの検討に入ります。
「売れるものなら売却したい」とAさんはお考えとのことですが、遠方の不動産の出口は、売却だけではありません。主な選択肢は以下の通りです。
- 現状のまま売却する
- 残置物の撤去や建物の解体を行ったうえで売却する
- 賃貸その他の方法で活用する
- 管理方法と費用負担を決めたうえで、保有を継続する
このほか、相続した土地については、相続土地国庫帰属制度を検討できる場合もあります。ただし、建物がある土地はそのままでは申請できず、境界や管理負担などに関する要件もあるため、利用できるかどうかを個別に確認する必要があります。
それぞれの選択肢について、かかる費用(解体費・修繕費・管理費)、得られる収益、かかる時間を比較すると、Aさんにとって最も納得のいく出口が見えてきます。
ここで一点、注意しておきたいことがあります。地方の相続不動産では、道路・境界・法令制限が売却時の大きな論点になることがあります。具体的には、建築基準法上の道路に接しているか、私道や通路の権利関係はどうなっているか、境界が明確か、越境物がないか、市街化調整区域などの制限がないか、といった点です。
これらが曖昧なまま売却活動を始めると、買主から質問を受けた段階で話が止まってしまうことがあります。そのため、早い段階で「説明できる状態」にしておくことが重要です。
仮にAさんが「売却したいが、いくらで売れるか分からない」という状態でしたら、机上調査の結果をもとに、地域の取引事例や需要、対象不動産の個別条件を踏まえて、おおまかな価格水準と売却可能性を確認します。そのうえで、必要に応じて地元の不動産会社へ相談するための材料を整理しておくと、その後の判断がしやすくなります。
株式会社コスモの「遠方相続不動産 まるごと診断パック」
株式会社コスモでは、「まずは机上で整理し、必要な場合だけ現地へ」を基本とする「遠方相続不動産 まるごと診断パック」をご用意しています。
ステップ1 机上診断
固定資産税課税明細書、登記事項証明書、公図、地積測量図、建物図面、都市計画に関する資料などを確認し、まず「何を相続したのか」と、物件の輪郭を整理します。
ステップ2 必要な場合だけ現地・役所調査
机上調査だけでは確認できない建物の状態、残置物、越境、周辺環境、道路状況等について、必要に応じて現地調査や関係行政機関での調査を行います。
ステップ3 不動産実務上の比較材料と追加確認事項を整理
売却・賃貸・保有・解体等について、価格・市場性・費用・管理負担等の比較材料を整理し、追加で必要な資料、相談すべき専門家、地元不動産会社へ伝える事項をまとめます。
不動産カルテには、確認済み事項、未確認事項、必要資料、比較材料、追加確認事項、専門家への質問事項を整理します。
今回のまとめ
いかがでしたでしょうか。
遠方の相続不動産は、放置すると固定資産税や管理負担だけが続いてしまうことがあります。
一方で、焦って売却しようとしても、権利関係(登記、道路・境界等)に関する資料、現況などの前提情報が整理されていないと、話が途中で止まりやすくなります。
遠方の実家を相続した場合、現地に行く前に机上で確認できることが思った以上に多くあります。Aさんの場合も、まずは、登記事項証明書・公図・住宅地図・路線価図・固定資産税課税明細書などの公的資料から、物件の輪郭をつかんでみるのがよいのではないでしょうか。
その上で、ご兄弟との関係や相続登記の状況を整理し、最終的に売却・賃貸・保有・解体のいずれが最も納得のいく出口かを、じっくり検討していくのがよいと思います。
もっとも、Aさんのように現地に行けない場合、すべてを一人で進めるのは負担が大きいこともあります。
まずは机上調査で分かることを整理し、その結果を見て、現地調査を行うかどうかを判断する方法があります。
- 「何を相続したのか分からない」
- 「現地へ行く必要があるのか判断できない」
- 「地元の不動産会社へ相談する前に、状況を整理したい」
という段階でも、ご相談いただけます。
まずは、お手元にある固定資産税の納付書や相続関係書類から、一緒に確認してみませんか。
以上、遠方の相続不動産でお困りの方のご参考になれば幸いです。
; ?>/images/circle-prof.png)
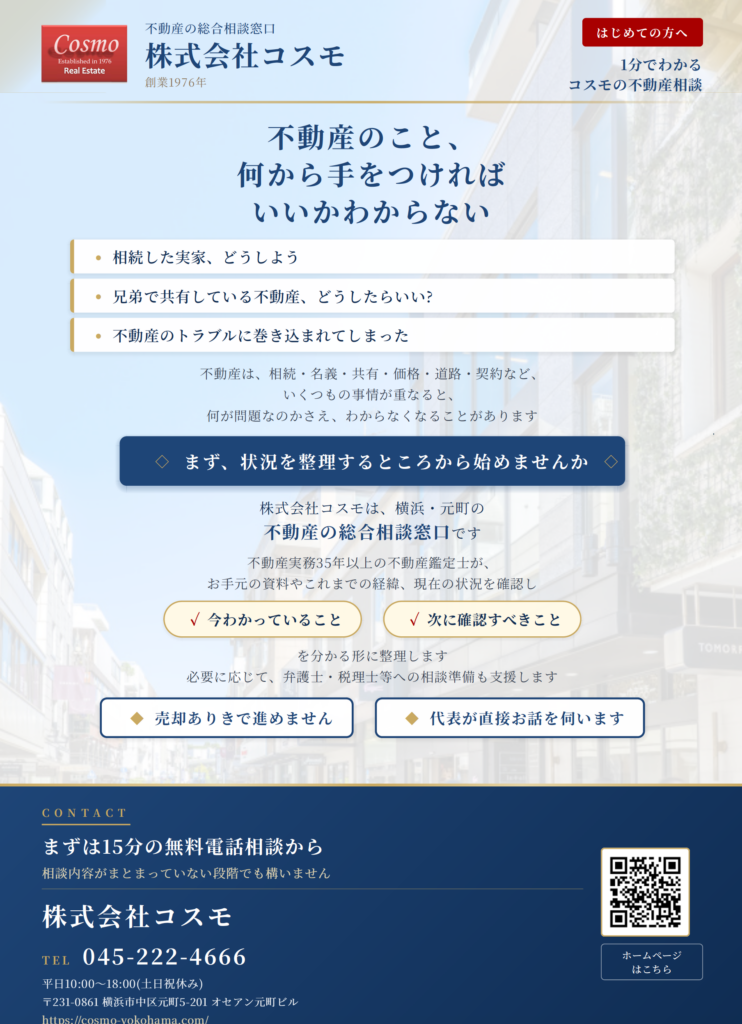 クリックするとPDFを表示・保存いただけます。